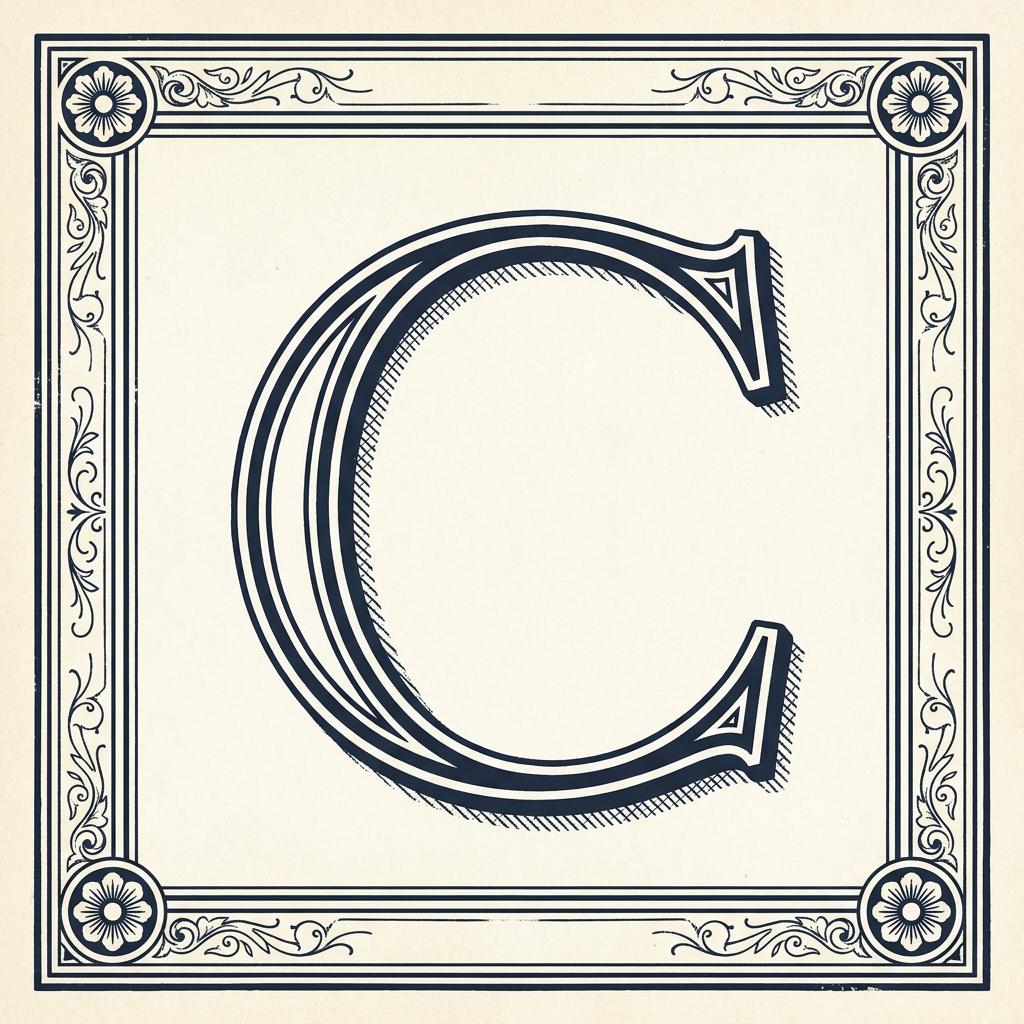
 onheço o João. Não o João de novela: o João do INSS, aquele que, numa terça-feira de sol em Recife, abriu o Meu INSS, viu o botão verde “Simular aposentadoria” e, logo em seguida, o ainda mais tentador “Solicitar”. O aplicativo disse que ele já tinha direito. Em menos de quinze minutos, o benefício estava protocolado. Naquele dia ele comemorou com a família. Seis meses depois, quando o vizinho da mesma idade e do mesmo tempo de contribuição esperou a próxima regra de transição e saiu com uma renda cerca de R$ 1.200 mensais a mais, o João descobriu o que a pressa esconde: o primeiro “sim” do aplicativo não é necessariamente o melhor “sim” da vida.
1. A corrida das regras de transição da EC 103/2019 e a armadilha do descarte
A Emenda Constitucional 103/2019 não acabou com a aposentadoria; ela criou um mapa de rotas. Pedágio, pontos, idade progressiva, tempo mínimo — cada regra tem um preço e um prêmio. O problema é que o sistema, por padrão, entrega a primeira regra em que o segurado “fecha a conta”. Muitos clicam nela e arquivam o resto.
Aí nasce a armadilha do descarte: o tempo que ainda faltava para uma regra mais generosa — às vezes poucos meses — é tratado como estorvo, quando na verdade é investimento. Quem pede o benefício “agora” porque o app liberou, muitas vezes abre mão de um coeficiente maior, de um tempo de contribuição mais alto ou de um fator que, na prática, muda o valor da renda para o resto da vida. Não é exagero técnico: é aritmética. Uma diferença de R$ 800 a R$ 1.500 por mês, multiplicada por 12 e por 20 ou 25 anos de expectativa de benefício, deixa de ser “detalhe do cálculo” e vira patrimônio familiar que nunca entrou na conta.
O aplicativo informa elegibilidade. Ele não faz planejamento. E confundir as duas coisas é o erro mais caro — e mais comum — do pós-reforma.
2. O cálculo do ROI previdenciário: 6 meses a mais de espera podem render R$ 300 mil na vida
Vamos aos números, sem poesia falsa.
Imagine um segurado com média salarial próxima de R$ 5.000 (já no critério pós-reforma) que, pedindo agora, alcança 60% + 2% por ano além do mínimo, fechando em torno de 70% — algo como R$ 3.500 mensais. Se ele contribui mais seis meses e atravessa o limiar da próxima regra de transição (mais pontos, mais tempo ou o pedágio que completa o percentual), o coeficiente pode subir para a faixa de 80% a 86%. A renda mensal sobe para algo entre R$ 4.000 e R$ 4.300.
Diferença mensal conservadora: R$ 800. Em um ano: R$ 9.600. Em 20 anos de aposentadoria: cerca de R$ 192 mil. Com R$ 1.200 de diferença mensal — cenário frequente quando o salto de regra é mais pronunciado —, o acumulado em 20 anos passa de R$ 288 mil; em 25 anos, ultrapassa R$ 360 mil. Daí a frase que uso no escritório: seis meses de espera bem calculados podem render perto de R$ 300 mil na vida.
O “custo” dessa espera? Continuar contribuindo por um semestre e, em alguns casos, adiar o início do benefício. O “retorno”? Uma renda maior, vitalícia, reajustável. Em termos de ROI, poucos investimentos populares batem a segurança jurídica de um benefício bem escolhido. A pergunta certa não é “já posso me aposentar?”. É “qual das regras disponíveis maximiza o meu patrimônio previdenciário?”.
Conclusão: previdência não é loteria; é patrimônio construído com suor
A aposentadoria não é prêmio de rifa nem botão de sorte no celular. É o resultado de décadas de contribuição, de planejamento e de escolha consciente entre regras que a Constituição ainda oferece. Antecipar pode ser certo — quando o cálculo prova que é certo. Antecipar porque o aplicativo acendeu a luz verde, sem comparar cenários, é transformar suor em desconto permanente.
Na Monteiro & Quintão, a gente costuma dizer: o melhor dia para se aposentar não é o primeiro em que dá. É o dia em que o número fecha a favor da sua dignidade financeira. Se o João tivesse esperado seis meses e feito a conta com alguém que lê as regras de transição de verdade, talvez estivesse contando outra história hoje — e cobrando um benefício digno do que construiu.
Previdência é patrimônio. Trate-a como tal.